勞務(wù)分包財務(wù)怎么做賬 全面指南與實(shí)務(wù)操作
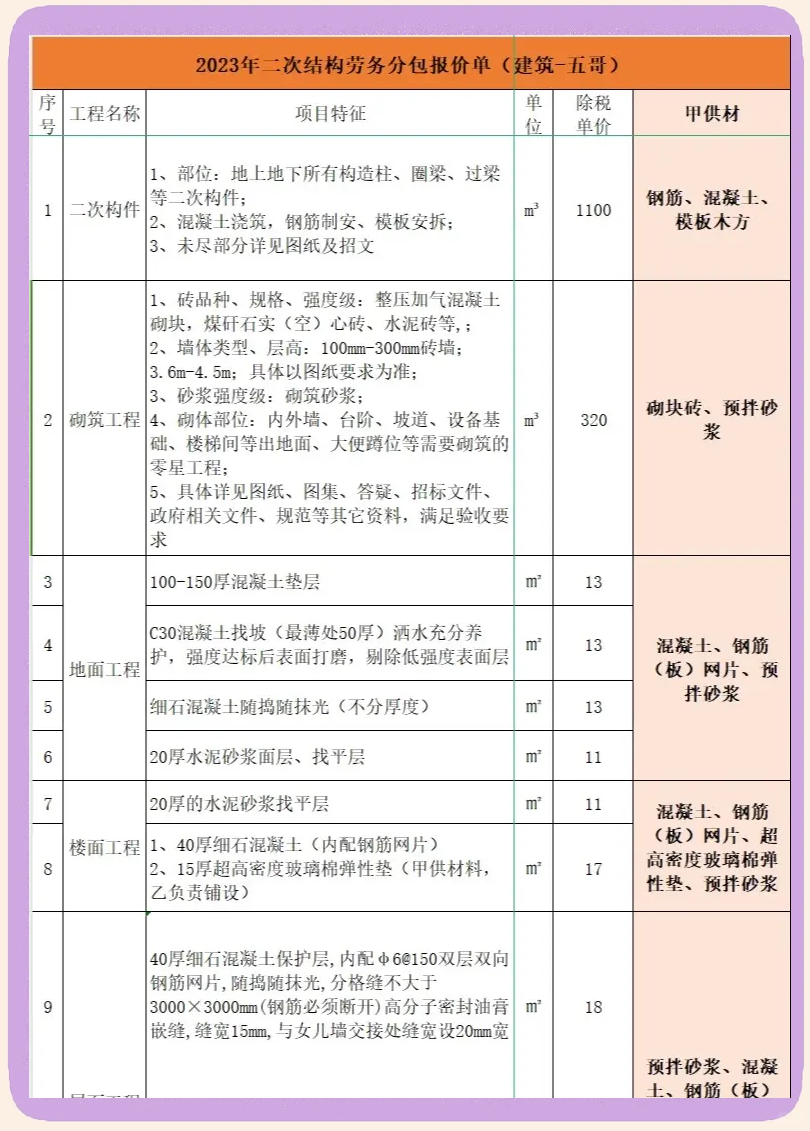
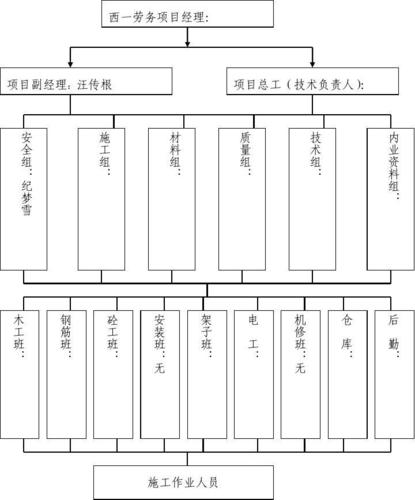
勞務(wù)分包是建筑、加工等行業(yè)常見的經(jīng)營模式,指出總承包方或?qū)I(yè)分包方將部分勞務(wù)作業(yè)發(fā)包給具有相應(yīng)資質(zhì)的勞務(wù)企業(yè)。勞務(wù)分包模式下,財務(wù)做賬涉及收入確認(rèn)、成本歸集、稅金處理等多個環(huán)節(jié)。本文將詳細(xì)解析勞務(wù)分包財務(wù)做賬的全流程,幫助財務(wù)人員規(guī)范操作。
一、勞務(wù)分包基本概念與財務(wù)特點(diǎn)
勞務(wù)分包是指總承包方或?qū)I(yè)分包方將其承包工程中的勞務(wù)作業(yè)部分發(fā)包給勞務(wù)分包企業(yè)完成的活動。在財務(wù)處理上,勞務(wù)分包費(fèi)用一般構(gòu)成總承包方的“工程施工—合同成本—勞務(wù)分包成本”,而勞務(wù)分包方則確認(rèn)相應(yīng)的勞務(wù)收入。
其財務(wù)特點(diǎn)包括:
- 資金流與發(fā)票流需保持一致;
- 涉及的稅種主要包括增值稅、企業(yè)所得稅、個人所得稅(總包方可能涉及代扣代繳)、附加稅等;
- 勞務(wù)分包成本占比較高,直接影響項(xiàng)目毛利;
- 需關(guān)注農(nóng)民工工資支付監(jiān)管要求。
二、勞務(wù)分包方的賬務(wù)處理
勞務(wù)分包方作為提供勞務(wù)的企業(yè),其會計核算的主要流程如下:
1. 確認(rèn)收入
根據(jù)完工百分比法或勞務(wù)完成情況確認(rèn)收入:
借:應(yīng)收賬款/銀行存款
貸:主營業(yè)務(wù)收入
應(yīng)交稅費(fèi)—應(yīng)交增值稅(銷項(xiàng)稅額)
2. 歸集成本
勞務(wù)分包方的成本主要包括人工費(fèi)、材料費(fèi)、機(jī)械使用費(fèi)、其他直接費(fèi)及間接費(fèi)用。
(1)計提工資、社保等:
借:主營業(yè)務(wù)成本(或勞務(wù)成本)
貸:應(yīng)付職工薪酬
銀行存款(直接支付的工資)
(2)發(fā)生其他直接費(fèi)用(如輔材、小型機(jī)具):
借:主營業(yè)務(wù)成本
貸:銀行存款/應(yīng)付賬款
(3)月末結(jié)轉(zhuǎn)勞務(wù)成本:如果采用“勞務(wù)成本”科目歸集,月末結(jié)轉(zhuǎn):
借:主營業(yè)務(wù)成本
貸:勞務(wù)成本
3. 稅金處理
(1)增值稅:一般納稅人適用9%稅率(建筑服務(wù))或6%(清包工可選擇簡易計稅3%);小規(guī)模納稅人適用3%(現(xiàn)行政策可能減按1%)。
(2)附加稅費(fèi)(城建稅、教育費(fèi)附加、地方教育附加):根據(jù)實(shí)際繳納的增值稅計提繳納。
(3)企業(yè)所得稅:按季預(yù)繳,年度匯算清繳,成本需取得合規(guī)發(fā)票。
(4)個人所得稅:支付工資時需代扣代繳。
4. 期末結(jié)轉(zhuǎn)利潤
借:主營業(yè)務(wù)收入
貸:本年利潤
借:本年利潤
貸:主營業(yè)務(wù)成本、稅金及附加、管理費(fèi)用等
三、總承包方(發(fā)包方)的賬務(wù)處理
總承包方將勞務(wù)分包出去后,應(yīng)將支付給勞務(wù)分包方的費(fèi)用計入工程成本。賬務(wù)處理如下:
1. 發(fā)生勞務(wù)分包成本時
根據(jù)取得的勞務(wù)費(fèi)發(fā)票:
借:工程施工—合同成本—勞務(wù)分包成本
應(yīng)交稅費(fèi)—應(yīng)交增值稅(進(jìn)項(xiàng)稅額)(如取得專票)
貸:銀行存款/應(yīng)付賬款
2. 與分包方結(jié)算時
借:應(yīng)付賬款—XX勞務(wù)公司
貸:銀行存款
3. 期末結(jié)轉(zhuǎn)成本
借:主營業(yè)務(wù)成本
工程施工—合同毛利(或貸方)
貸:主營業(yè)務(wù)收入
將“工程施工”科目余額與“工程結(jié)算”對沖,項(xiàng)目完工后結(jié)轉(zhuǎn)。
注意:總承包方即便勞務(wù)分包,仍應(yīng)對農(nóng)民工工資支付負(fù)總責(zé),可能涉及通過專用賬戶代發(fā)工資。賬務(wù)處理時,若總包代發(fā)工資,應(yīng)視為支付分包款的一部分:
借:應(yīng)付賬款—XX勞務(wù)公司
貸:銀行存款(農(nóng)民工工資專用賬戶)
同時要求分包方提供發(fā)票。
四、稅務(wù)處理核心要點(diǎn)
- 增值稅
- 勞務(wù)分包方:一般納稅人提供建筑勞務(wù),適用9%稅率;清包工、甲供工程、老項(xiàng)目可選擇簡易計稅,征收率3%。
- 總承包方:取得勞務(wù)分包方開具的增值稅專用發(fā)票,可以抵扣進(jìn)項(xiàng)稅額(簡易計稅項(xiàng)目除外)。
- 預(yù)繳增值稅:異地項(xiàng)目需在項(xiàng)目地預(yù)繳,總包方按(全部價款-支付的分包款)預(yù)繳,分包方按取得的預(yù)收款預(yù)繳。
- 企業(yè)所得稅
- 分包方按勞務(wù)收入確認(rèn)應(yīng)稅收入,成本需真實(shí)合法憑證。
- 總包方憑分包發(fā)票計入成本,在稅前扣除。
- 個人所得稅
- 勞務(wù)公司支付給包工頭的勞務(wù)報酬,需按“勞務(wù)報酬”或“經(jīng)營所得”代扣代繳;支付給員工的工資按“工資薪金”代扣代繳。
- 印花稅
- 簽訂勞務(wù)分包合同,按合同金額的萬分之三繳納印花稅。
五、內(nèi)控與風(fēng)險管理
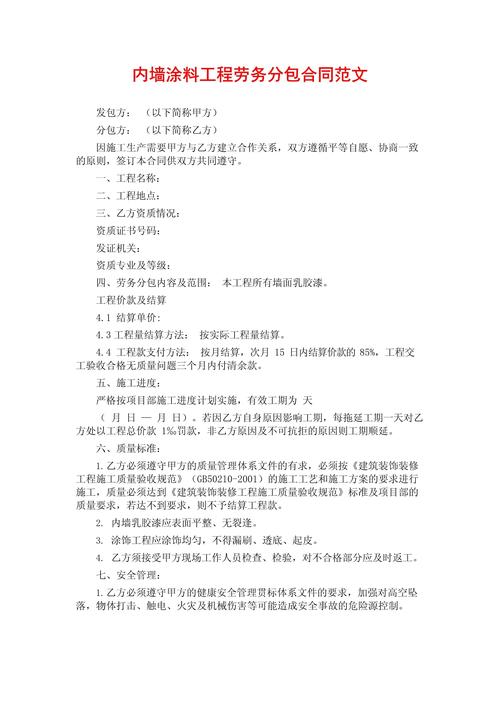
- 合同管理:確保分包合同明確工作內(nèi)容、價格、發(fā)票類型、付款方式、農(nóng)民工工資支付責(zé)任等。
- 發(fā)票管理:杜絕虛開,確保三流一致(合同、發(fā)票、資金)。
- 資金監(jiān)管:遵守農(nóng)民工工資專用賬戶和保證金制度,避免因拖欠工資引發(fā)的法律風(fēng)險。
- 成本核算:建立項(xiàng)目臺賬,準(zhǔn)確歸集勞務(wù)成本,與預(yù)算對比分析。
- 資質(zhì)審核:查驗(yàn)分包方資質(zhì),避免違法分包導(dǎo)致稅務(wù)和法律責(zé)任。
六、常見問題解答
Q1:勞務(wù)分包方開票稅目是什么?
A:通常開具“建筑服務(wù)勞務(wù)費(fèi)”或“勞務(wù)勞務(wù)費(fèi)”,具體取決于業(yè)務(wù)性質(zhì)。
Q2:總包方可以用工資表直接入賬嗎?
A:不可以,只有支付給本單位員工的工資才能直接入賬。支付給分包方的費(fèi)用必須取得發(fā)票。
Q3:勞務(wù)分包可以差額納稅嗎?
A:符合條件的清包工、簡易計稅項(xiàng)目,總包方可以差額預(yù)繳增值稅,但一般計稅下不能差額納稅。
Q4:班組長代開發(fā)票要注意什么?
A:班組長以個人名義代開發(fā)票的,需注意個人所得稅核定征收問題,且總包方需留存身份證明和合同備查。
勞務(wù)分包財務(wù)做賬需遵循會計準(zhǔn)則和稅法規(guī)定,注重合規(guī)性和細(xì)節(jié)管理,才能有效控制風(fēng)險、提升效益。
如若轉(zhuǎn)載,請注明出處:http://www.wiremeshes.com.cn/product/5.html
更新時間:2026-10-09 07:22:40